Ketika Rupiah Tak Lagi Terlihat
Pembayaran makin mudah dan cepat. Namun ketika Rupiah berpindah tanpa pernah terlihat, bagaimana masyarakat tetap memahami nilainya?
Oleh: Deddi Gunawan Hutajulu
Rp24.000 untuk makan siang.
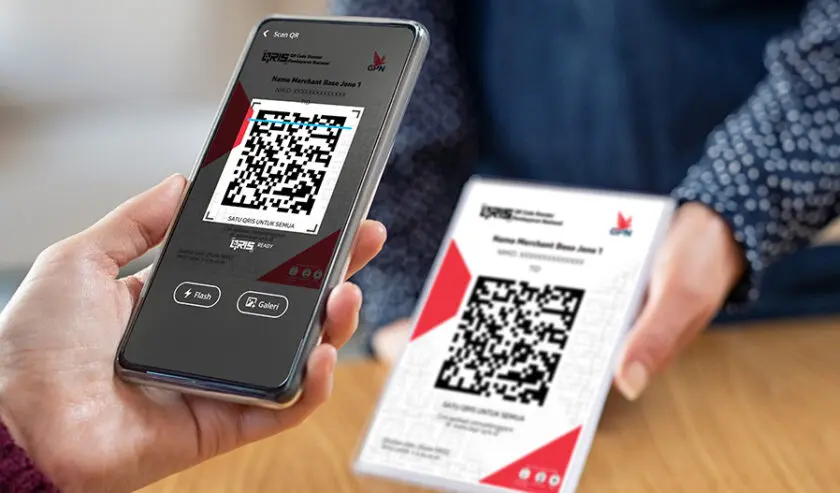
Semangkuk mi pansit kuah dan segelas teh manis dingin. Tidak ada lembar uang yang berpindah tangan atau suara uang kertas dihitung. Hanya kamera ponsel yang diarahkan ke sebuah kode QR, beberapa detik menunggu, lalu notifikasi: pembayaran berhasil.
“Udah ya, Ci,” kata Papa Gabriel sembari menunjukkan layar ponselnya kepada pemilik Kedai Bakmi Amoy di Jalan Jamin Ginting, Medan. Transaksi selesai tanpa uang keluar dari dompet. Bagi Papa Gabriel, membayar dengan QRIS bukan lagi sesuatu yang istimewa.
Ia menggunakannya hampir setiap hari. Siang itu, ia bahkan tidak sedang memilih pembayaran digital karena pertimbangan khusus. Ia memang tidak membawa uang tunai.
Uang fisik tetap ada dalam dompetnya, tetapi disimpan untuk keadaan tertentu. Ketika ban motor bocor, misalnya, belum semua usaha tambal ban menerima pembayaran digital. Begitu pula ketika harus naik angkot, uang tunai masih diperlukan.
“Kalau tambal ban belum pakai QRIS, masih manual,” ujarnya.
Rupiah hadir dalam dua dunia. Di satu tempat, ia berpindah melalui layar ponsel dalam hitungan detik; di tempat lain, ia masih berpindah dari satu tangan ke tangan lain. Ketika ditanya apakah membayar Rp24.000 melalui QRIS terasa berbeda dibanding menyerahkan uang tunai, jawabannya singkat.
“Tidak ada bedanya.”
Nilainya tetap Rp24.000. Yang berubah hanya cara Rupiah berpindah.
Rupiah yang Semakin Jarang Terlihat
Perubahan itu bukan hanya terjadi pada Papa Gabriel. Di Kedai Bakmi Amoy, pemilik usaha memperkirakan lebih dari separuh transaksi kini dilakukan melalui QRIS. Ketika pertama kali menerima QRIS pada masa pandemi Covid-19, penggunaannya masih sedikit, tetapi kini pelanggan dari berbagai kelompok usia telah menggunakannya.
“Sekarang hampir semua orang sudah mengenal QRIS,” ujarnya.
Perubahan paling terasa ketika kedai ramai, terutama pada Sabtu dan Minggu. Banyak keluarga datang untuk makan bersama dan pembayaran melalui QRIS membuat proses di kasir lebih praktis. Namun uang tunai tidak hilang karena kedai tetap menerima pembayaran tunai maupun digital.
Di tempat itu, Rupiah tidak sedang memilih antara uang kertas dan kode QR. Ia hidup dalam keduanya.
Perubahan tersebut bukan hanya terjadi di sebuah kedai di Jalan Jamin Ginting. Pada triwulan I 2026, Bank Indonesia mencatat volume transaksi pembayaran digital nasional mencapai 14,82 miliar transaksi, tumbuh 37,69 persen secara tahunan. Transaksi QRIS tumbuh lebih tinggi, yakni 116,43 persen, sementara Uang Kartal Yang Diedarkan tetap tumbuh 8,59 persen menjadi Rp1.347 triliun.
Rupiah tidak sedang meninggalkan uang tunai untuk kemudian sepenuhnya menjadi digital. Rupiah hanya memiliki semakin banyak cara untuk berpindah.
Di Sumatera Utara, perubahan itu juga terlihat jelas. Laporan Perekonomian Provinsi Sumatera Utara Agustus 2026 mencatat volume transaksi QRIS pada triwulan II 2026 tumbuh 90,5 persen secara tahunan, sedangkan nominal transaksi tumbuh 82 persen. Pengguna bertambah 11,5 persen dan merchant 18,3 persen.
Digitalisasi bahkan telah masuk ke transaksi pemerintah daerah. BI mencatat realisasi Pendapatan Asli Daerah Sumatera Utara pada 2026 mencapai Rp16 triliun, dengan porsi transaksi melalui kanal non-tunai sebesar 88,4 persen. Namun angka tersebut bukan berarti uang tunai telah menghilang.
Pada triwulan I 2026, BI mencatat net inflow uang kartal di Sumatera Utara sebesar Rp4,62 triliun. Rupiah tidak sedang memilih satu bentuk. Ia bergerak melalui semakin banyak saluran dan semakin sering masyarakat tidak lagi melihat bentuk fisiknya ketika bertransaksi.
Ketika Uang Berubah Menjadi Angka
Tetapi ada sesuatu yang ikut berubah ketika cara membayar berubah: pengalaman manusia saat mengeluarkan uang. Prof. Dr. Fitri Rahmadana, dosen ekonomi Universitas Negeri Medan, melihat pergeseran dari uang tunai ke transaksi digital juga membawa perubahan psikologis. Ketika seseorang memegang lembaran uang atau koin, bentuk fisiknya menjadi pengingat bahwa sejumlah uang akan berpindah dari tangannya.
Dalam transaksi digital, uang hadir sebagai angka di layar. Menurut Fitri, perubahan tersebut dapat membuat sebagian konsumen merasa lebih mudah mengeluarkan uang karena tidak lagi berhadapan dengan bentuk fisik uang yang dimiliki.
“Secara psikologis konsumen seolah kehilangan makna akan nilai uang itu,” ujarnya.
Sunarji, dosen ekonomi Universitas Islam Negeri Sumatera Utara, melihat pembayaran digital sebagai salah satu faktor yang dapat memengaruhi pengalaman seseorang ketika mengeluarkan uang. Ketika uang tunai berpindah tangan, bentuk fisiknya menjadi pengingat bahwa sejumlah uang telah dikeluarkan. Dalam transaksi digital, proses itu berlangsung melalui beberapa ketukan di layar.
Sunarji menyebut kondisi tersebut sebagai cashless effect. Hilangnya bentuk fisik uang, menurut dia, dapat mengurangi rasa “kehilangan” ketika seseorang membayar. Namun ia menekankan bahwa pembayaran digital tidak otomatis membuat seseorang menjadi boros.
“Teknologi ini bertindak sebagai akselerator, sedangkan faktor psikologis, literasi keuangan, dan kontrol diri tetap menjadi penentu utamanya,” kata Sunarji.
Gaya hidup, kebutuhan, promo dan diskon juga ikut memengaruhi keputusan seseorang ketika berbelanja. Karena itu, persoalannya bukan sekadar apakah seseorang menggunakan QRIS atau uang tunai. Pertanyaannya adalah apakah ia masih menyadari nilai Rupiah yang dikeluarkannya.
Ketika Membayar Menjadi Mudah
Pertanyaan itu menjadi semakin relevan ketika kemampuan masyarakat menggunakan layanan keuangan tidak selalu berjalan seiring dengan pemahamannya. Survei Nasional Literasi dan Inklusi Keuangan atau SNLIK 2026 yang dilakukan OJK bersama LPS dan BPS mencatat indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen. Sementara indeks inklusi keuangan mencapai 93,61 persen.
Kedua indeks tersebut mengukur hal yang berbeda. Inklusi menggambarkan penggunaan produk dan layanan keuangan, sedangkan literasi mencakup pengetahuan, keterampilan, keyakinan, sikap dan perilaku. Kesenjangan keduanya menunjukkan bahwa luasnya akses terhadap layanan keuangan perlu berjalan bersama peningkatan pemahaman masyarakat.
Kesenjangan itu terlihat lebih jelas pada kelompok usia muda. Pada usia 15–17 tahun, indeks literasi keuangan tercatat 56,04 persen, sedangkan indeks inklusinya mencapai 89,13 persen. Angka tersebut tidak serta-merta menunjukkan bahwa kelompok yang memiliki akses layanan keuangan akan berperilaku buruk.
Namun angka itu menunjukkan tantangan yang berbeda di era digital: ketika akses terhadap alat keuangan semakin cepat, pemahaman mengenai cara menggunakannya secara tepat juga harus mengikuti. Di sinilah Paham Rupiah menjadi lebih dari sekadar kemampuan membayar.
Pengamat ekonomi Sumatera Utara sekaligus praktisi keuangan Benjamin Gunawan melihat sisi lain dari perubahan tersebut. Ia mengaitkan kemudahan transaksi digital dengan konsep pain of paying, ketika seseorang tidak terlalu merasakan “kehilangan” saat membayar karena uang tidak secara fisik berpindah dari tangannya. Namun Benjamin tidak menempatkan metode pembayaran sebagai satu-satunya penjelasan perilaku konsumtif.
Kontrol diri dan literasi keuangan tetap penting. Begitu pula gaya hidup, kebutuhan, promo, diskon dan flash sale. Ada satu paradoks dalam transaksi digital: pembayaran menjadi semakin mudah, tetapi jejak pengeluaran juga semakin mudah dilihat.
Riwayat transaksi memungkinkan seseorang membuka kembali ke mana Rupiah dibelanjakan. Dari catatan itu, seseorang dapat bertanya: apakah uang yang dikeluarkan memang untuk kebutuhan, atau ada pembelian yang sebenarnya tidak perlu?
“Yang penting melakukan pengecekan pengeluaran secara berkala,” kata Benjamin.
Teknologi pembayaran memiliki dua sisi. Ia mengurangi hambatan ketika seseorang hendak membayar, tetapi pada saat yang sama meninggalkan catatan yang dapat digunakan untuk mengevaluasi perilaku setelah pembayaran terjadi. Bukan hanya alat pembayarannya yang menentukan, penggunanya juga menentukan.
Paham Rupiah Setelah Tombol “Bayar”
Pertanyaan itu membawa kita kepada makna Paham Rupiah. Bank Indonesia menjelaskan bahwa Paham Rupiah merupakan kemampuan masyarakat memahami peran Rupiah dalam peredaran uang, stabilitas ekonomi, dan fungsinya sebagai penyimpan nilai. BI merangkumnya dalam tiga perilaku: bertransaksi, berbelanja, dan berhemat.
Dalam konteks transaksi digital, Rupiah tetap merupakan alat pembayaran yang sah ketika digunakan melalui QRIS. Berbelanja berarti menggunakan Rupiah secara bijak sesuai kebutuhan, sedangkan berhemat berarti mengelola Rupiah, termasuk melalui perilaku menabung dan investasi.
Bank Indonesia menegaskan, pemahaman terhadap Rupiah tidak semata-mata ditentukan oleh seberapa sering seseorang memegang uang tunai. Ukuran utamanya bukan apakah Rupiah berada di dompet atau muncul di layar. Yang penting adalah apa yang dilakukan terhadap Rupiah tersebut.
Bank Indonesia juga menekankan bahwa edukasi Cinta, Bangga, Paham Rupiah perlu mengikuti perubahan cara masyarakat bertransaksi. Karena itu, edukasi Rupiah tidak cukup hanya berbicara tentang uang fisik. Masyarakat juga perlu memahami bagaimana Rupiah digunakan ketika ia hadir sebagai angka di layar.
Nilai yang Tidak Terlihat
Memahami Rupiah berarti memahami lebih dari sekadar nominal. Benjamin mengingatkan bahwa daya beli uang dapat berubah karena inflasi. Karena itu, masyarakat perlu mampu menentukan skala prioritas dan membedakan kebutuhan dengan keinginan.
Pengecekan pengeluaran menjadi salah satu cara untuk mengetahui apakah Rupiah digunakan sesuai kebutuhan. Di era digital, kemampuan tersebut menjadi semakin penting karena Rupiah dapat berpindah tanpa bentuk fisiknya terlihat.
Sunarji pun menilai seseorang tetap dapat memahami Rupiah meskipun hampir tidak pernah memegang uang tunai. Yang penting adalah kemampuan menyadari, mengontrol dan menghargai nilai uang yang keluar.
Dalam transaksi digital, kehati-hatian juga diperlukan. Nama merchant perlu diperiksa, kode QR dipastikan sesuai tujuan pembayaran, dan potensi penipuan diwaspadai sebelum transaksi.
Memperlakukan Rupiah secara tepat bukan hanya persoalan bagaimana mengenali uang fisik, tetapi juga bagaimana menggunakannya secara bertanggung jawab ketika transaksi berlangsung secara digital. Maka Paham Rupiah bukan sekadar kemampuan mengenali uang kertas dan koin.
Pertanyaannya lebih jauh:
Apa yang dilakukan seseorang terhadap Rupiah setelah tombol “bayar” ditekan?
Rupiah yang Sama
Kembali ke Kedai Bakmi Amoy. Rp24.000 yang dibayar Papa Gabriel melalui QRIS tidak berubah nilainya karena berpindah melalui layar ponsel. Rupiah tetap menjadi alat pembayaran. Yang berubah adalah cara manusia mengalaminya.
Dulu, seseorang mungkin melihat uang keluar dari dompet, menghitung lembar demi lembar, lalu menyadari jumlah uang yang dimilikinya berkurang. Kini, cukup dengan memindai sebuah kode, beberapa detik kemudian transaksi selesai.
Rupiah boleh berada di dompet. Boleh tersimpan di rekening. Boleh muncul sebagai angka di layar ponsel. Boleh berpindah melalui satu kali pemindaian QRIS.
Bentuknya berubah. Cara berpindahnya berubah. Tetapi nilainya tetap sama. Yang tidak boleh berubah adalah kesadaran orang yang menggunakannya.
Sebab ketika Rupiah semakin jarang terlihat, yang harus tetap terlihat adalah nilainya.